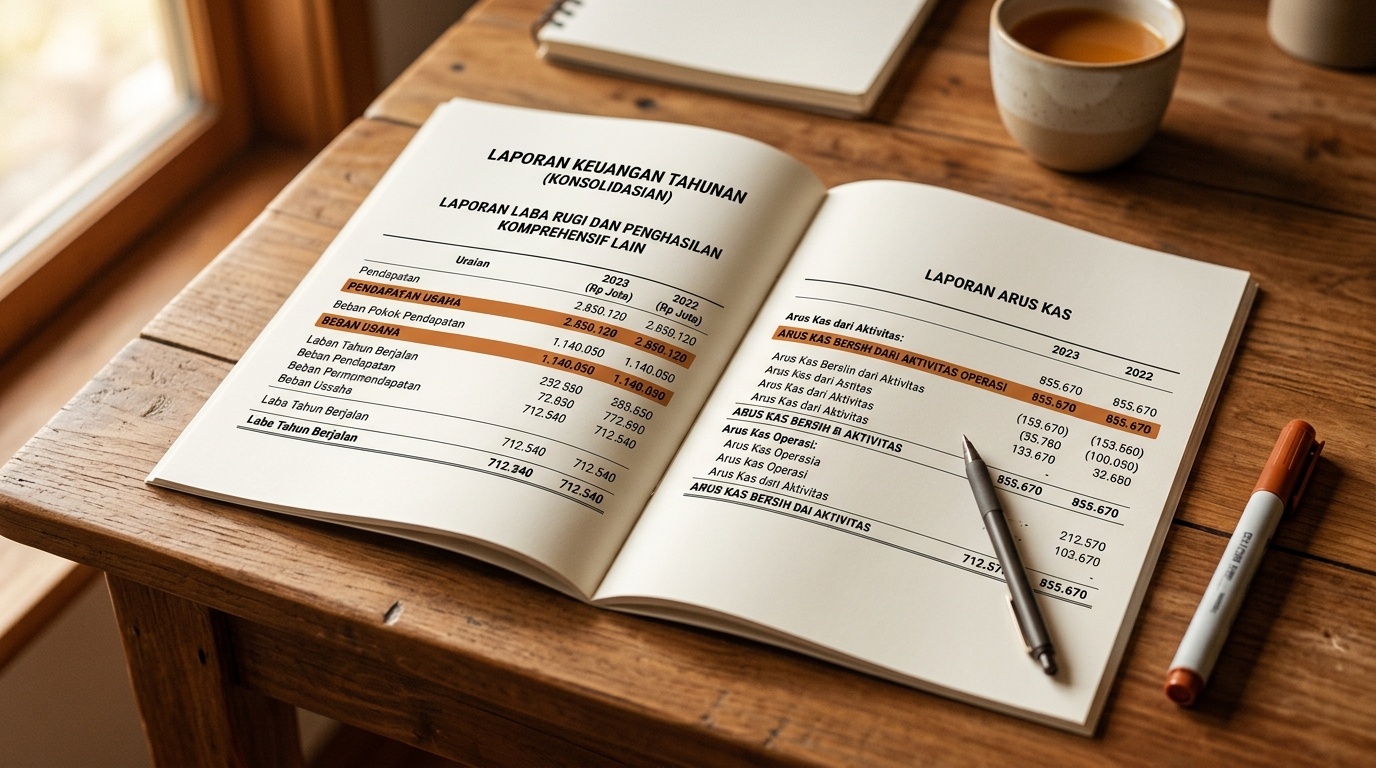
Leer los estados financieros de una empresa cotizada es una habilidad básica que ayuda a cualquier persona a entender la situación de una compañía de forma estructurada, sin recurrir a rumores ni a resúmenes de terceros. Este artículo explica cómo leer esos estados financieros como marco de aprendizaje autónomo, no como guía para tomar decisiones de inversión.
Cronología de eventos
Las empresas que cotizan en bolsa están obligadas a publicar información financiera de forma periódica. El patrón más común es el de los estados financieros intermedios de cada trimestre y las cuentas anuales auditadas. Ese ritmo dibuja una cronología que puede aprenderse: unas semanas después del cierre del período, los documentos suelen estar ya disponibles en los canales oficiales de información relevante de la CNMV.
Entender esa cronología aporta un contexto importante. Cuando muchas compañías publican sus cuentas en fechas próximas, quien ya domina la estructura básica no se verá desbordado por el volumen de información: sabrá qué apartados leer primero, cuáles puede consultar después y cuáles conviene comparar con el período anterior.
El informe anual suele ser más extenso porque incluye la memoria, que detalla los criterios contables, la composición de la deuda y los compromisos y contingencias. Los estados intermedios son más concisos, pero conservan los tres componentes principales que se explican en la sección siguiente. Reconocer esta diferencia es el primer paso para que la lectura resulte más ordenada.
Puntos clave
Los estados financieros de una empresa cotizada se articulan, por lo general, en tres documentos principales interconectados. Comprender la función de cada uno es el núcleo de la habilidad de leer cuentas por cuenta propia.
- Cuenta de resultados: muestra los ingresos, los gastos y el resultado neto del período. Ahí puede verse si la actividad principal de la empresa genera un superávit o un déficit operativo.
- Balance de situación: retrata los activos, los pasivos y el patrimonio neto en un momento concreto. Este documento ayuda a entender la estructura de financiación y el peso de las obligaciones que soporta la compañía.
- Estado de flujos de efectivo: detalla los movimientos de caja por tres vías: explotación, inversión y financiación. Suele considerarse el más difícil de leer, pero también el más difícil de maquillar, de ahí su gran valor como material de aprendizaje.
Además de estos tres documentos, la memoria aporta explicaciones narrativas que no conviene pasar por alto. Las cifras de los estados principales solo adquieren pleno sentido cuando se leen junto a la memoria que describe los criterios de valoración, las hipótesis de estimación y las operaciones con partes vinculadas.
Análisis del impacto
Leer estados financieros tiene un efecto educativo con varias capas. En la primera, el lector aprende a reconocer la terminología técnica: qué es el resultado neto, cómo distinguir el coste de las ventas de los gastos operativos y por qué la amortización se registra como gasto aunque no suponga una salida inmediata de caja.
En la segunda capa, el lector empieza a desarrollar la capacidad de comparar. Contrastar un período con el anterior revela patrones: si el margen operativo es estable, si el crecimiento de los ingresos va acompañado de crecimiento de la caja o si el pasivo corriente aumenta más deprisa que el activo corriente. Estas comparaciones no buscan sentenciar qué es «bueno o malo», sino entrenar la lectura sistemática de tendencias.
El límite que respetamos
El análisis del impacto se detiene aquí en el terreno de la comprensión conceptual. No vinculamos las cifras de los estados financieros con expectativas de precios ni con movimientos del mercado. Toda decisión es responsabilidad exclusiva del lector, tras contrastar las fuentes oficiales.
En la tercera capa, el lector se acostumbra a acudir a las fuentes primarias. Cuando encuentra un término nuevo en un estado financiero, sabe que debe buscar su explicación en la memoria y no en artículos de terceros. Ese hábito construye una cultura financiera duradera, porque se apoya en los documentos originales y no en interpretaciones ajenas.
Por qué leer los estados financieros no es lo mismo que leer noticias económicas
Las noticias financieras ofrecen resúmenes ya interpretados. Los estados financieros de una empresa cotizada son la fuente primaria y exigen un lector activo. Conviene entender esta diferencia desde el principio: leer cuentas requiere más tiempo, pero produce una comprensión más profunda y verificable por uno mismo.
Seguimiento continuo
Una vez asimilada la estructura básica, el siguiente paso es crear una rutina de lectura sostenida. No hace falta revisar los informes de todas las empresas cotizadas: basta con elegir uno o dos documentos como ejercicio y leerlos a fondo, incluida su memoria.
Anote las preguntas que surjan durante la lectura. Por ejemplo: ¿por qué el saldo de caja al cierre es menor pese a que el resultado neto ha aumentado? Preguntas así empujan a profundizar en el estado de flujos de efectivo y a encontrar la explicación por uno mismo, un proceso mucho más eficaz que la lectura pasiva de resúmenes.
Con el tiempo, quien se acostumbra a leer estados financieros sabrá distinguir qué cambios en las cifras reflejan transformaciones reales del negocio y cuáles responden sobre todo a criterios contables. Esa capacidad de discernimiento es el corazón de la auténtica cultura financiera, y solo se desarrolla practicando directamente con los documentos originales.